Reportage: une famille en quête d’équité financière
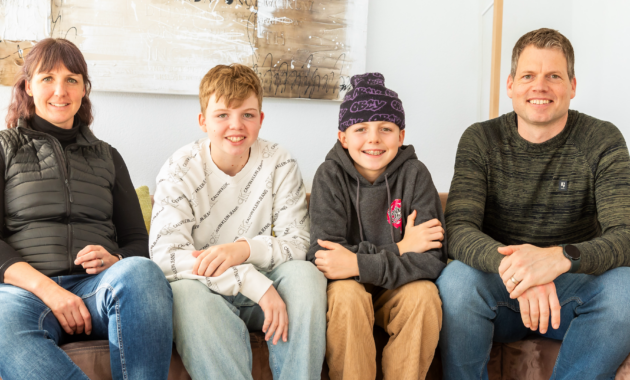
Levin aspire à une carrière sportive professionnelle. Son frère Janik ne pratique pas de hobby coûteux. La famille Z. raconte sa quête d’équité financière pour les deux frères.

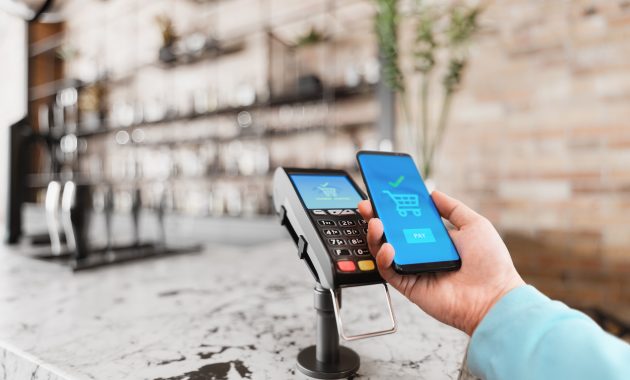
La numérisation ne fait pas seulement avancer le développement technologique des téléphones portables, ordinateurs et autres appareils. De nos jours, notre système monétaire est lui aussi marqué par le numérique. Payer ses achats avec sa carte, «twinter» à sa copine le prix du billet et régler ses factures en toute simplicité sur son téléphone portable: pour beaucoup, cela fait partie du quotidien.
Selon le Swiss Payment Monitor 2026 (en allemand), les paiements en espèces représentent actuellement encore 23% du marché total. Entraînées par la popularité croissante du paiement mobile, les transactions sans espèces (carte de débit, carte de crédit et paiement mobile confondus) sont aujourd’hui la norme: elles couvrent conjointement 72% des transactions.
| Enquête 2019 | Enquête 1 / 2022 | Enquête 1 / 2024 | Enquête 1 / 2026 | |
|---|---|---|---|---|
| Carte de débit | 25,4% | 31,8% | 29,3% | 23,8% |
| Carte de crédit | 15,6% | 16,4% | 15,4% | 17,2% |
| Espèces | 47,4% | 30,2% | 25% | 23% |
| Paiement mobile | 2,9% | 13,3% | 23,3% | 31,4% |
Les statistiques en Suisse le montrent: l’argent liquide perd en popularité. En Suisse, il conserve toutefois encore une grande importance par rapport à d’autres pays.
Reste à savoir si nous aurons un jour un monde entièrement sans espèces. Ce qui est sûr, c’est que la tendance évolue dans le monde entier en faveur du paiement numérique. Cela change également la manière dont les enfants apprennent à gérer l’argent.
Acheter des bonbons avec la pièce de cinq francs donnée par la grand-mère ou compter minutieusement les pièces de 10 et de 20 centimes, tout cela n’existe plus, car le paiement se fait par carte ou par téléphone portable. Cela signifie que dans un monde numérique, les ordres de grandeur de l’argent doivent être appris différemment.
Les enfants apprennent en observant et en touchant. Leur expliquer comment utiliser l’argent numérique peut donc se révéler être un véritable défi. Si, avec l’argent liquide, on a toujours une vue d’ensemble des pièces et des billets restants, on ne dispose pas de ces repères avec les méthodes de paiement numériques. Les parents doivent donc savoir que plus tôt ils apprendront à leurs enfants à gérer ces outils et à adopter des stratégies, plus il leur sera ensuite facile de s’orienter dans le monde de la finance numérique.
Pour les parents, l’importance croissante de l’argent numérique implique de s’informer très tôt sur les offres liées aux différentes possibilités de paiement et de trouver des solutions adaptées pour les enfants. De nombreuses banques proposent des comptes jeunesse avec des cartes EC à partir de l’âge de 10 ans. Les solutions de paiement mobile à prépaiement sont également souvent possibles à partir de l’âge de 12 ans.
Pour conclure: gardez la tête froide. Si les enfants sont initiés de manière appropriée à l’utilisation de la carte bancaire, de l’e-banking et des applications de paiement, on peut leur faire confiance pour les utiliser correctement. Les fonctions de prépaiement des applications et de la carte ainsi que les limites offrent une sécurité supplémentaire. L’article suivant fournit davantage d’informations sur le type de carte bancaire qui convient aux jeunes.